贷款还款已经难以承受
收入已经不足以同时维持正常生活支出并履行对银行或其他债权人的债务。
个人破产
我们帮助判断个人破产是否适合您的情况,以及它会对债务、财产、按揭住房和家庭资产产生什么后果。如果需要法院程序,我们会准备申请,并在俄罗斯商事法院代理案件,直至法院解决是否免除后续债务履行的问题。
如果您的情况符合法律规定的通过MFC办理庭外破产的条件,我们会在开始收费的法院破产程序之前单独说明。
什么时候需要评估
收入已经不足以同时维持正常生活支出并履行对银行或其他债权人的债务。
还款分散在不同债权人之间,开始出现逾期、罚金和新的追偿要求。
已经启动执行程序,资金被扣划或者受到限制,需要评估下一步可能的发展。
提交申请前,需要判断哪些财产可能进入破产财产、哪些受到法律保护,以及哪些存在被变价处理的风险。
需要单独评估按揭债务、住房状态,以及在法律规定条件下保留唯一按揭住房的可能性。
不仅要考虑登记在债务人个人名下的财产,还需要考虑其在夫妻共同财产中的可能份额。
需要审查债权人的请求、案件阶段、财产和债务,并确定个人在已经启动的破产程序中的法律立场。
需要核查债务金额以及是否存在法律为庭外程序规定的特别条件之一。
尼古拉·涅姆科夫Konsultant 法律公司管理合伙人
管理合伙人解读
为什么在提交申请之前,不仅要核查债务金额,还要审查财产、交易、按揭、家庭资产以及在程序结束后仍可能保留的债务。
提交申请之前
破产影响的不只是债务。法院程序还会涉及个人财产、交易、与债权人的关系,并在部分情况下涉及夫妻共同财产。因此,提交申请前真正应该问的不是“能免除多少债务”,而是“在我的具体情况下会发生什么”。
确认债权人、金额、债务依据、执行程序以及当前追偿阶段。
审查不动产、车辆、份额、账户以及其他可能影响破产程序的资产。
分析在破产案件中可能被审查期间内涉及财产和资金的重要交易。
判断是否需要法院破产,或者情况是否符合法律规定的MFC庭外程序条件。
我们做什么
分析债务、财产、收入、执行程序、婚姻状况、按揭以及重要交易。
说明哪些资产可能受到程序影响、哪些债务可能继续存在,以及哪些情况需要进一步分析。
整理债权人、债务人、财产、收入及个人向俄罗斯商事法院申请所需的其他材料。
准备宣告个人破产的申请以及提交俄罗斯商事法院的诉讼文件。
就案件推进过程中出现的问题准备法律立场和文件,并持续跟进程序。
处理与财务管理人、债权人、债权申报及个人财产有关的法律问题。
代理案件直至法院作出结束适用程序的裁定,并解决是否免除个人继续履行债务的问题。
两种程序
法院破产
法院破产按照《破产法》第X章办理。案件必须有财务管理人参加。法院根据具体情况适用法律规定的程序,个人财产和债权人请求均在法院案件框架内处理。
庭外破产
庭外程序并不适用于所有债务人。法律规定计入的债务金额范围为2.5万至100万卢布,并要求至少符合一个与执行程序或个人身份状况有关的特别法定条件。
2.5万–100万卢布庭外破产所计入债务的法定金额范围
我们会先核查免费的庭外程序是否适用。如果符合条件,不会仅仅为了出售法律服务而建议客户办理法院破产。
财产
唯一住房
依法不得执行的财产不纳入破产财产。唯一适合居住的住房是否受到保护,需要结合执行豁免规则和具体案件情况进行评估。
按揭住房
按揭公寓是个人唯一住房这一事实,本身并不会使其当然免受担保债权人的请求。同时,《破产法》规定可以与按揭债权人达成单独和解;在符合法律条件时,这可能使个人保留唯一按揭住房,并继续履行按揭债务。
夫妻共同财产
个人在夫妻共同财产中的份额可能影响破产程序。因此,提交申请之前应当审查家庭财产以及其取得历史。
专家观点
尼古拉·涅姆科夫及Konsultant 法律公司的专家就与该业务领域相关的问题接受媒体采访并发表评论。
本所自2007年起持续执业,为克拉斯诺亚尔斯克、莫斯科及俄罗斯其他地区的企业处理诉讼及复杂法律事务。
完成与债权人的结算后,法律原则上允许善意个人免除相当一部分债务的后续履行义务。但这一规则存在例外,在某些情况下,法院甚至可能完全不适用债务免除。
因此,提交申请前不仅要判断能否启动破产程序,还应审查债务构成、债务人的善意程度以及债务产生的具体情况。
客户评价
哈米托夫
哈米托夫——尼古拉·涅姆科夫的客户
“现在我没有债务,可以正常使用银行卡了。”
哈米托夫找到尼古拉·涅姆科夫协助办理个人破产程序。根据客户所述,整个程序持续了约一年半。
程序结束后,客户最看重的是:债务已经没有了,他又可以正常使用银行卡。
这份评价没有复杂的法律术语。客户只是用日常生活中的感受描述破产程序给他带来的结果。
对个人而言,程序的结果不仅是案件结束,也是摆脱原有债务压力后重新正常使用日常金融工具。
债务、债权人、收入、财产、执行程序、按揭以及婚姻状况。
确认可能影响程序和债权人的资产及相关情况。
法院破产、MFC庭外程序或其他债务处理方式。
整理完整材料、准备申请并启动法院程序代理。
管理合伙人
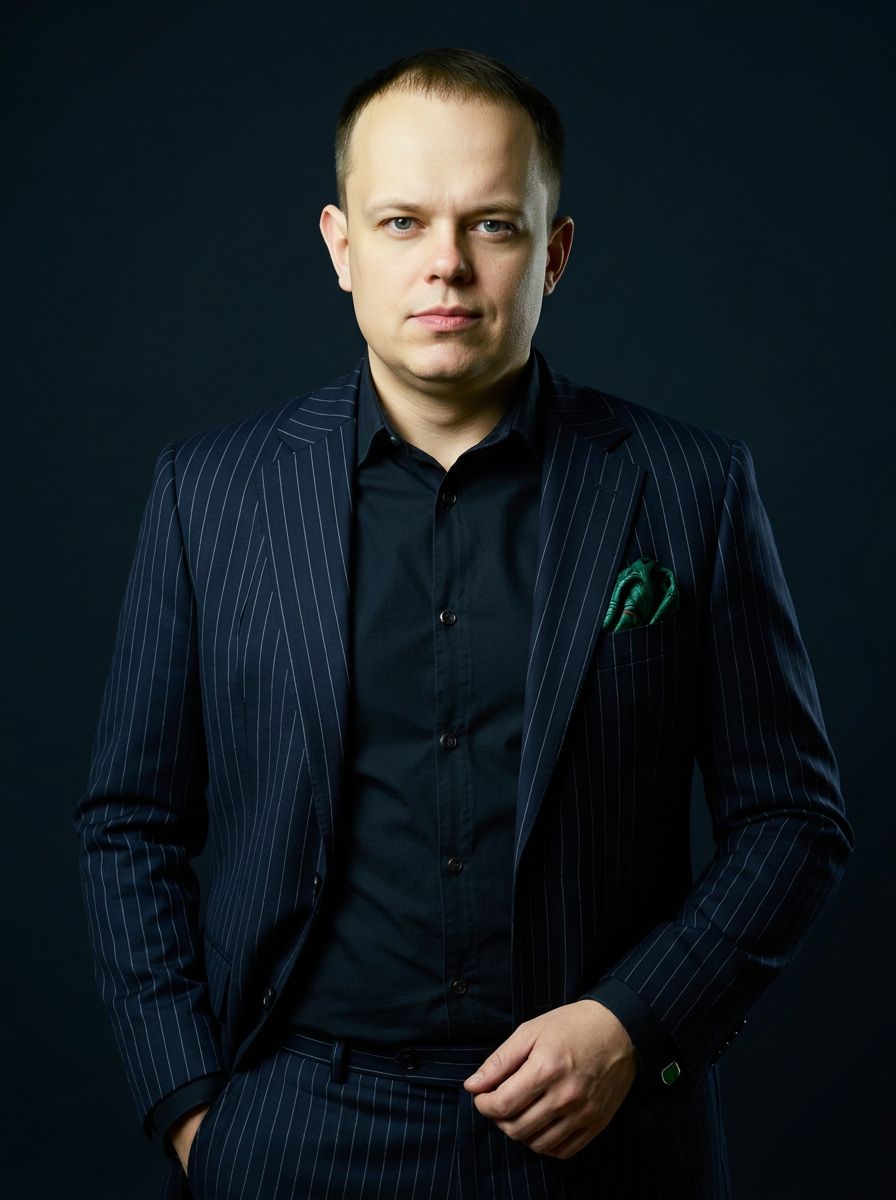
Konsultant 法律公司管理合伙人
拥有20多年复杂财产及公司争议执业经验,现任俄罗斯破产管理人。
个人破产法律实务
针对个人债务免除、财产、唯一住房、非诉破产程序以及破产后果的常见问题说明。
当个人客观上已经无法履行金钱债务,而通常的债务解决方式无法解决问题时,可以考虑个人破产。
在启动破产程序前,不仅需要分析债务金额,还需要分析债权人、财产、收入、执行程序、此前进行的交易以及债务性质。
破产不应被理解为自动免除所有债务的方式。首先需要判断具体个人是否适合司法破产或非诉破产程序,以及该程序可能产生哪些后果。
一般情况下,在与债权人结算程序结束后,被认定破产的个人可以免除继续履行债权人请求的义务,但俄罗斯法律规定了重要例外。
例如,当前支付义务、抚养费、对生命或健康损害的赔偿、工资和离职补偿、精神损害赔偿以及与债权人人身密切相关的其他请求仍然有效。法律还对部分特殊债务规定了例外,包括补充责任以及某些损失和损害赔偿请求。
此外,如果法院认定债务人存在法律规定的不诚信或违法行为,也可能不适用债务免除规则。因此,在申请破产前,需要单独判断具体债务中哪些可以依法免除。
法律依据:俄罗斯联邦第127-ФЗ号《破产法》第213.28条。
进入财产变现程序后,个人在被认定破产时拥有的财产,以及此后在法律规定范围内发现或取得的财产,原则上构成破产财产,但依法不得执行的财产除外。
因此,在申请破产前,应分别分析不动产、车辆、股权、资金以及其他财产,并判断哪些财产可能依法排除在破产财产之外。
如果财产属于夫妻共同财产,破产也可能涉及债务人在共同财产中的相应份额。共同财产被处置时,俄罗斯法律规定了保护非破产配偶财产权益的相应机制。
法律依据:俄罗斯联邦第127-ФЗ号《破产法》第213.25条和第213.26条。
需要区分债务人唯一适合长期居住的普通住房和已经设定抵押的住房。
在法律规定的情况下,唯一适合长期居住的住房可能受到执行豁免保护。但是,抵押不动产适用特殊法律制度,因此按揭住房即使是债务人的唯一住房,也并不自动意味着不能被处置。
自2026年起,俄罗斯破产法专门规定了作为抵押物的唯一住房被处置后所得款项的分配规则。因此,在申请破产前,应当单独分析按揭不动产的风险。
法律依据:俄罗斯联邦第127-ФЗ号《破产法》第213.25条、第213.27-1条以及《俄罗斯联邦民事诉讼法典》第446条。
可以。俄罗斯联邦第127-ФЗ号法律规定,在符合法律条件的情况下,个人可以通过多功能公共服务中心办理非诉破产程序。
截至2026年9月,适用于该程序的金钱债务和强制性付款总额应不少于25,000卢布且不超过1,000,000卢布。
仅符合债务金额条件并不足够。申请人还必须符合《破产法》第223.2条明确规定的至少一种条件。因此,应结合具体情况以及执行程序状态判断是否可以适用非诉破产。
法律依据:俄罗斯联邦第127-ФЗ号《破产法》第223.2条。
个人破产不仅可能免除部分债务,也会产生法律规定的后续影响。
自财产变现程序结束或者在该程序中破产案件终止之日起五年内,个人在申请贷款或借款时必须说明自己曾经破产。在同一期限内,个人再次自行申请启动破产案件也受到法律限制。
俄罗斯法律还对参与法人管理设有限制:一般情况下期限为三年,而对于部分金融机构则规定了更长的特别期限。因此,在启动破产程序前,应当评估这些后果。
法律依据:俄罗斯联邦第127-ФЗ号《破产法》第213.30条。
可以。在俄罗斯,有权向仲裁法院申请认定个人破产的主体不仅包括债务人本人,还包括破产债权人以及法律规定的有关机关。
一般情况下,如果对个人的债权金额不少于500,000卢布,并且自应当履行之日起超过三个月仍未清偿,仲裁法院可以受理破产申请,但《破产法》另有规定的除外。
如果破产程序由债权人启动,债务人需要评估的不仅是债务金额,还包括财产、此前交易、证据以及程序可能产生的后果。
法律依据:俄罗斯联邦第127-ФЗ号《破产法》第213.3条。
请说明大致债务金额、是否已经启动执行程序、您名下有哪些财产以及是否有按揭。在建议法院程序之前,我们会先评估其后果,并检查是否可以通过MFC办理庭外破产。