Получили акт налоговой проверки
Не согласны с выводами инспекции, расчётом недоимки, пеней или штрафов.
НАЛОГОВЫЕ СПОРЫ
Защищаем бизнес, когда налоговая предъявляет доначисления, пени, штрафы или отказывает в возмещении, возврате либо зачёте налога. Включаемся на стадии акта проверки, досудебного обжалования или судебного спора.
КОГДА НУЖЕН ЮРИСТ
Не согласны с выводами инспекции, расчётом недоимки, пеней или штрафов.
Нужно оценить основания решения и определить порядок его обжалования.
Есть акт проверки и ограниченный срок, чтобы представить позицию и подтверждающие документы.
Решение по результатам проверки ещё не вступило в силу, и спор нужно перенести в вышестоящий налоговый орган.
Нужно проверить возможность досудебного обжалования и не потерять срок дальнейшей защиты.
Следующий этап — оценка оснований для обращения в арбитражный суд.
Нужно проверить законность отказа и документы, на которых основана позиция бизнеса.
Нужно оценить обоснованность налоговых требований и их влияние на реестр кредиторов.
Николай НемковУправляющий партнёр ЮК «Консультант»
Комментарий управляющего партнёра
Что важно проверить до подготовки возражений, жалобы или обращения в суд и почему стадия налогового спора влияет на порядок защиты.
СТРАТЕГИЯ
Налоговый спор нельзя вести по шаблону. Сначала нужно отделить спорные эпизоды, проверить расчёты и доказательства налогового органа, а затем выбрать правильный порядок защиты.
Определяем, какие налоги, периоды, эпизоды и суммы оспариваются.
Сопоставляем выводы ФНС с первичными документами, договорами, расчётами и пояснениями.
Фиксируем, что уже получено: акт, решение, жалоба, ответ вышестоящего налогового органа или судебные материалы.
Определяем, что требуется сейчас: возражения, досудебная жалоба или судебное оспаривание.
Разбираем спорные эпизоды, расчёты ФНС и документы, на которые ссылается налоговый орган.
Формируем письменную позицию по выводам инспекции и подбираем подтверждающие документы.
Готовим апелляционную жалобу или жалобу в вышестоящий налоговый орган с учётом стадии спора.
Формируем требования, доказательственную базу и процессуальные документы для арбитражного суда.
Защищаем позицию компании при оспаривании решений, действий или бездействия налогового органа.
Готовим пояснения, возражения, ходатайства и дополнительные документы по мере развития дела.
Практика
В процедуре банкротства защитили клиента от налоговых доначислений более 100 млн рублей, связанных с отказом ИФНС в применении ставки НДС 0% по внешнеторговому контракту.
Защитили клиента от необоснованных налоговых требований на сумму более 4 млн рублей.
Юридическая компания работает с 2007 года. Ведём судебные и сложные юридические проекты бизнеса в Красноярске, Москве и других регионах России.
Позиция бизнеса формируется уже тогда, когда компания получает акт проверки, знакомится с расчётами инспекции и готовит возражения. На каждом следующем этапе круг аргументов и документов зависит от того, что было заявлено и представлено раньше.
Поэтому перед обжалованием важно понять не только, с чем вы не согласны, но и какие факты и документы подтверждают позицию компании.
Акт, решение, требование, жалобу, ответ УФНС и документы компании — в зависимости от стадии спора.
Определяем спорные эпизоды, суммы и основания позиции ФНС.
Смотрим, какие документы подтверждают позицию бизнеса и каких материалов не хватает.
Возражения, досудебное обжалование или арбитражный суд — исходя из текущей стадии.
УПРАВЛЯЮЩИЙ ПАРТНЁР
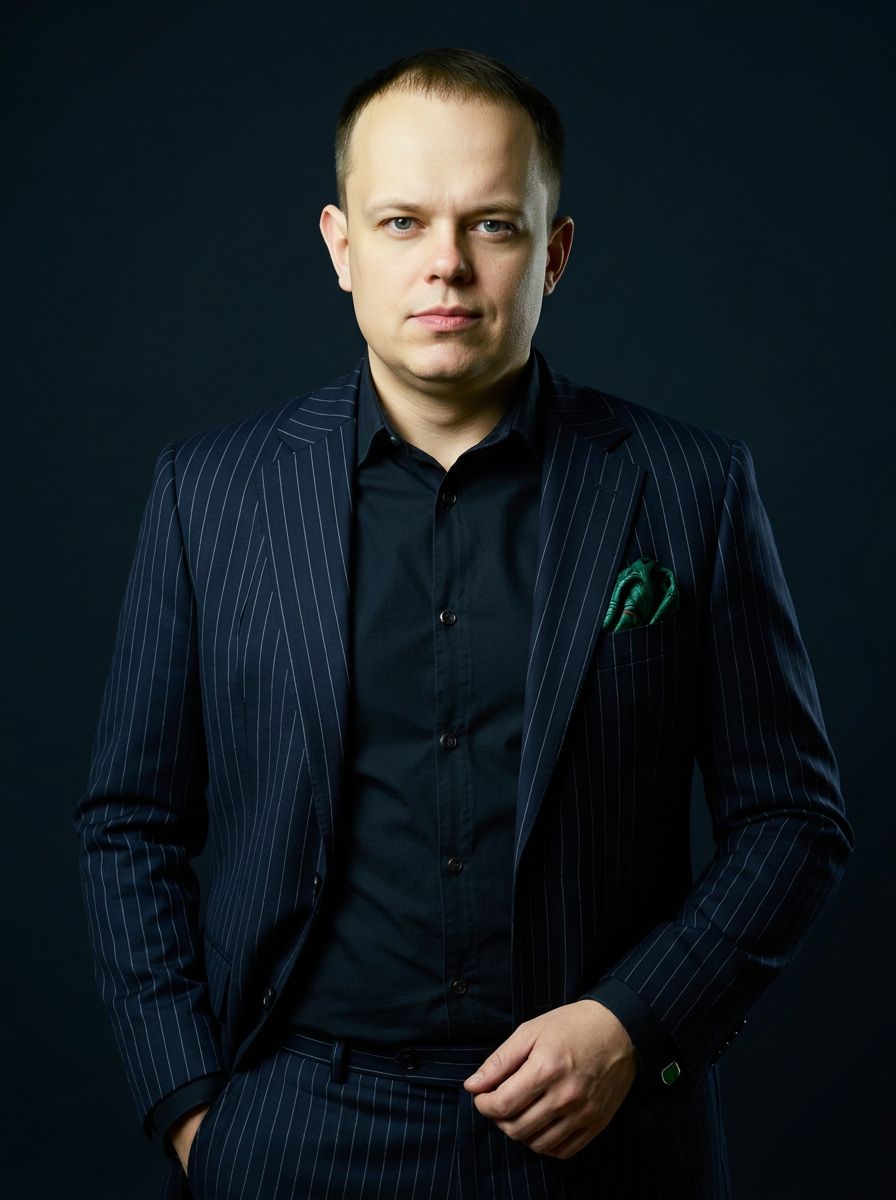
Управляющий партнёр ЮК «Консультант»
Более 20 лет практики в сложных имущественных и корпоративных спорах. Действующий арбитражный управляющий.
ЭКСПЕРТНОЕ МНЕНИЕ
Николай Немков и эксперты ЮК «Консультант» комментируют для СМИ вопросы, связанные с этой практикой.
Налоговые споры на практике
Ответы на вопросы, которые возникают у бизнеса после налоговых требований, проверок, решений налогового органа и при подготовке защиты.
Получение акта налоговой проверки не означает автоматическое возникновение обязанности уплатить доначисленные суммы.
После получения акта необходимо оценить выводы налогового органа, доказательства, на которых они основаны, и подготовить возражения в установленный срок.
В рамках возражений важно не просто указать на несогласие с выводами проверки, а представить документы и правовые аргументы, объясняющие экономический смысл операций, порядок их совершения и отсутствие нарушений налогового законодательства.
Стратегия защиты зависит от содержания акта: характера доначислений, периода проверки, состава доказательств и позиции налогового органа.
Да, решение налогового органа может быть обжаловано в предусмотренном законом порядке.
В зависимости от ситуации используется досудебное обжалование в вышестоящий налоговый орган и дальнейшее обращение в суд.
Для эффективного обжалования необходимо определить конкретные ошибки налогового органа: неправильное применение норм права, недостаточность доказательств, неправильную оценку обстоятельств или нарушения процедуры проверки.
Перспектива спора зависит не только от суммы доначислений, но и от качества доказательственной базы.
Досудебное обжалование является обязательным этапом для значительной части налоговых споров.
На этом этапе налогоплательщик направляет жалобу в вышестоящий налоговый орган, указывая, с какими выводами и требованиями инспекции он не согласен.
Жалоба должна быть основана на конкретных обстоятельствах дела и подтверждаться документами.
Качество подготовки досудебной позиции часто влияет на дальнейшее развитие спора.
Состав документов зависит от предмета спора и выводов налогового органа.
Обычно значение имеют договоры, первичные документы, платёжные документы, переписка, документы по контрагентам, бухгалтерские и налоговые материалы.
Важно не только представить документы, но и объяснить их связь с хозяйственными операциями и правовую позицию налогоплательщика.
Необоснованная налоговая выгода связана с ситуациями, когда налоговый орган считает, что налоговый эффект получен без соответствующего экономического основания.
При рассмотрении таких споров оцениваются реальные обстоятельства операций, действия сторон, документы, деловая цель и экономическая обоснованность.
Само по себе наличие претензий налогового органа не означает автоматически, что нарушение доказано.
При доначислении НДС необходимо анализировать основания, по которым налоговый орган пришёл к такому выводу.
Важно проверить расчёты, документы, обстоятельства хозяйственных операций и доказательства, использованные при проверке.
Защита может включать представление пояснений, возражений, участие в обжаловании и судебную защиту.
Налоговый юрист может потребоваться, когда спор связан с существенными доначислениями, сложными хозяйственными операциями, риском судебного спора или необходимостью защиты позиции бизнеса перед налоговым органом.
Ранняя оценка ситуации позволяет определить доказательства, риски и возможную стратегию защиты.
Опишите, что предъявляет ФНС, на какой стадии находится спор и какие документы уже получены. Для первичной оценки особенно полезны акт или решение налогового органа, расчёт спорных сумм и ранее поданные возражения или жалобы.